1. Connaître ses revenus et ses dépenses
La première étape consiste à noter les revenus disponibles et les principales dépenses du mois. Cette opération permet d'identifier les postes les plus importants et de repérer les dépenses qui pourraient être réduites.
Donner la priorité aux besoins essentiels
Le logement, l'alimentation, les soins, le transport indispensable et les obligations familiales doivent être pris en compte avant les achats non prioritaires.
Fixer un budget pour les courses
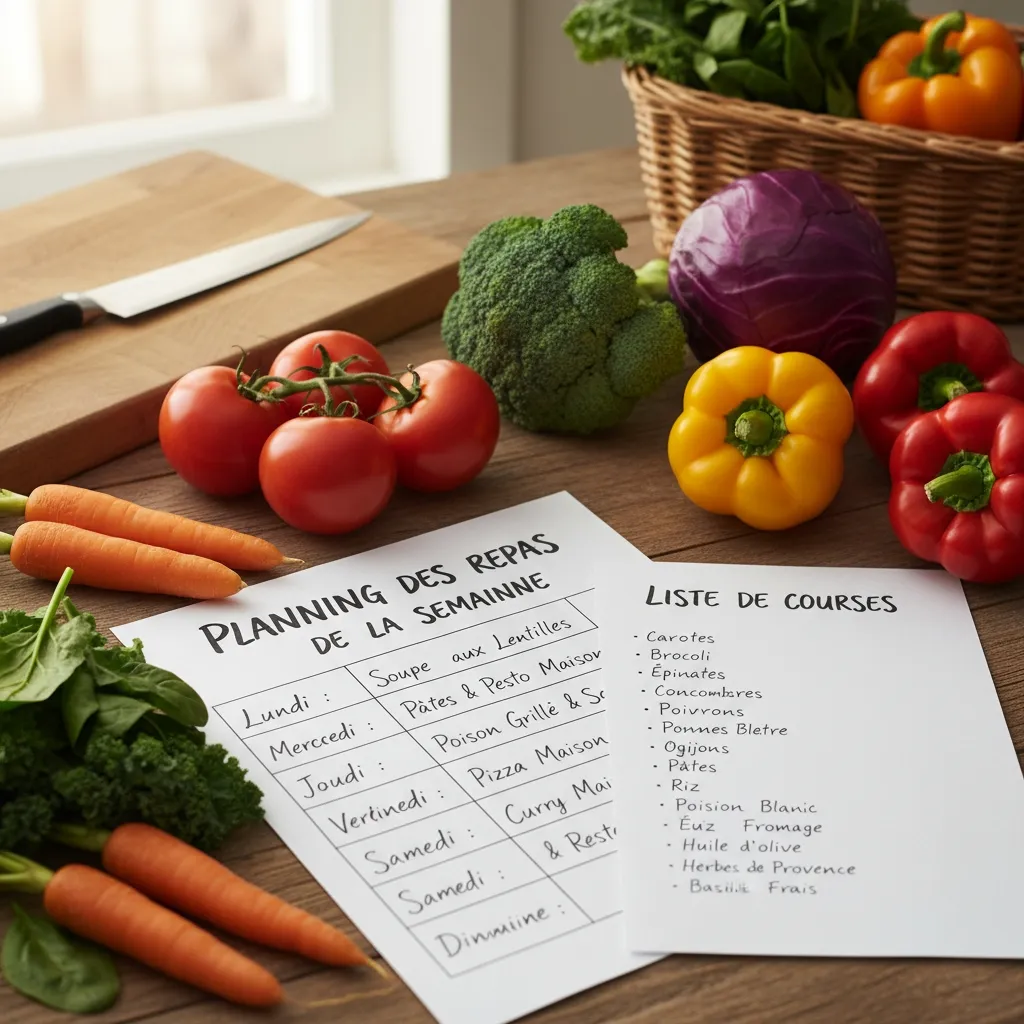
Déterminer une somme consacrée aux achats alimentaires permet de mieux contrôler les sorties d'argent. Il est utile de distinguer les provisions de base, les produits frais et les petites dépenses quotidiennes.
Prévoir une petite réserve pour les imprévus
Une réparation, une dépense de santé ou un déplacement urgent peut bouleverser les prévisions. Lorsque les ressources le permettent, mettre de côté une petite somme régulièrement aide à faire face à ces situations.
Faire le bilan à la fin du mois
À la fin de chaque mois, prenez quelques minutes pour comparer les dépenses prévues aux dépenses réelles. L'objectif n'est pas de culpabiliser, mais de comprendre ce qui a fonctionné et ce qui doit être ajusté.